
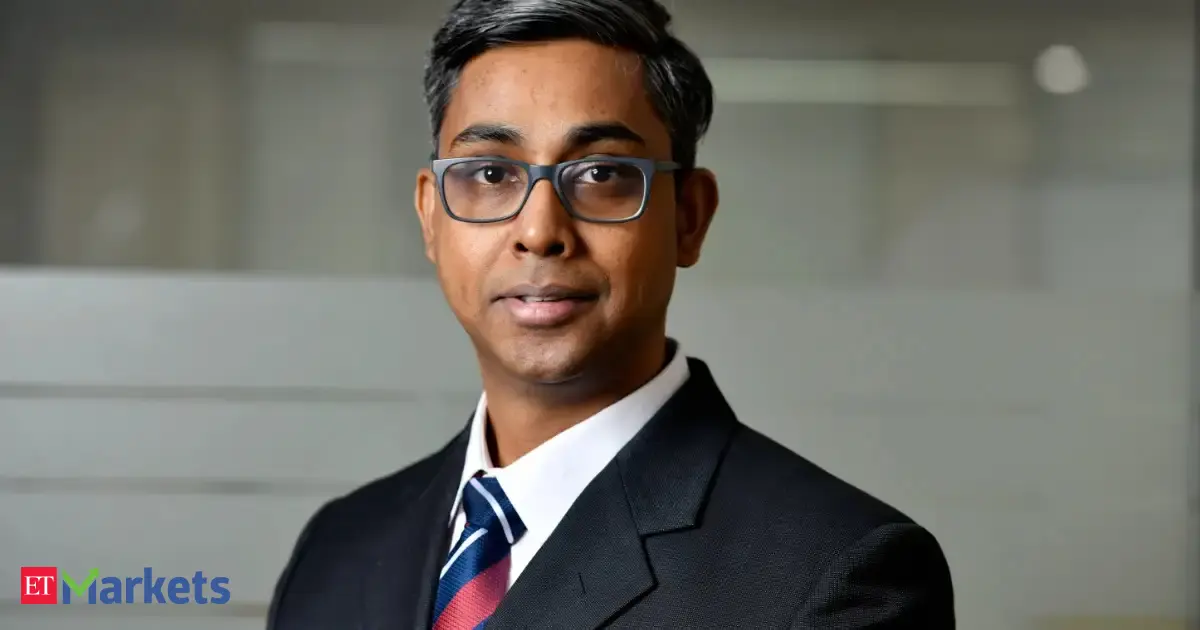
PGIM इंडिया हेल्थकेयर फंड ने एक वर्ष में 22% रिटर्न के साथ अपने कैटेगरी और निफ़्टी हेल्थकेयर TRI को पीछे छोड़ दिया। वरिष्ठ फंड मैनेजर, इक्विटीज, PGIM इंडिया म्यूचुअल फंड के एनंढा पद्धनभान ने बताया कि यह अल्फा मुख्यतः केंद्रित स्टॉक पिकिंग और तेज़ी से बढ़ते हेल्थकेयर उप-सेगमेंट्स में एक्सपोज़र के संयोजन से आया है।
अल्फा का स्रोत: उप-सेगमेंट आवंटन और स्टॉक चयन
फंड की एक वर्ष की अल्फा दो प्रमुख कारकों से प्रेरित हुई: अनुकूल उप-सेगमेंट आवंटन और उत्कृष्ट बॉटम‑अप स्टॉक चयन।
उप-सेगमेंट आवंटन में, फंड ने CDMO, स्पेशल्टी फ़ार्मा और चुनिंदा हेल्थकेयर‑सर्विसेज़ जैसे तेज़ी से बढ़ते क्षेत्रों में अधिक एक्सपोज़र रखा, जो व्यापक हेल्थकेयर बेंचमार्क में कम प्रतिनिधित्वित हैं।
स्टॉक‑विशिष्ट लाभ उन कंपनियों से आए जिनकी कमाई की दृश्यता मजबूत, उच्च ROCE और भेदभावपूर्ण क्षमताएँ थीं।
हॉस्पिटल सेक्टर: क्षमता विस्तार और जोखिम प्रबंधन
फंड का पोर्टफोलियो हॉस्पिटल्स और हेल्थ इंश्योरेंस पर ओवरवेट है। हॉस्पिटल चेन FY26‑27 में लगभग 14,500 बेड और ₹30,000‑32,000 करोड़ के कैपेक्स की योजना बना रही हैं।
एनंढा पद्धनभान ने कहा, “
नई हॉस्पिटल्स में निर्माण विलंब, कम प्रारंभिक उपयोग और अस्थायी रिटर्न दबाव हो सकता है, परंतु यह जोखिम बहु‑वर्षीय अवधि में प्रबंधनीय है।”
भारत की हेल्थकेयर इन्फ्रास्ट्रक्चर अभी भी 1.3 बेड प्रति 1,000 लोगों पर है, जबकि वैश्विक औसत 2.9 है। यह अंतर, बढ़ती बीमा कवरेज, बढ़ती घरेलू आय और बढ़ते क्रोनिक रोग भार के साथ, दीर्घकालिक उपयोगिता के लिए मजबूत दृश्यता देता है।
हॉस्पिटल वैल्यूएशन पहले से ही क्षमता विस्तार, ऑक्यूपेंसी रैम्प‑अप और ARPOB वृद्धि के प्रति आशावाद को प्रतिबिंबित करती है।
GLP‑1 इकोसिस्टम: सबसे टिकाऊ निवेश अवसर
सेमाग्लूटाइड के पेटेंट समाप्त होने के बाद लगभग 40 जेनेरिक खिलाड़ियों ने प्रवेश किया, जिससे कीमतों में 70‑80% की कमी आई।
फंड का दृष्टिकोण है कि स्पेशलाइज़्ड मैन्युफैक्चरिंग और CDMO खिलाड़ियों को सबसे टिकाऊ आर्थिक लाभ मिलेंगे, क्योंकि वे पेप्टाइड, फिल‑फिनिश और डिलीवरी‑डिवाइस क्षमताएँ रखते हैं।
ब्रांडेड जेनेरिक कंपनियाँ, जो 90% से अधिक IPM नियंत्रित करती हैं, प्रतिस्पर्धा बढ़ने पर भी बाजार हिस्सेदारी और लाभप्रदता बनाए रखने के लिए बेहतर स्थिति में हैं।
चीन‑प्लस‑वन: CDMO अवसर और वास्तविक अनुबंध
भारत के CDMO बाजार का अनुमान 2025 में US$8 बिलियन से बढ़कर 2030 में US$15 बिलियन तक होगा, और वैश्विक हिस्सेदारी 4.84% से 6.07% तक बढ़ेगी।
“
यह अवसर वास्तविक है, परंतु अभी तक अनुबंध पुस्तकों में पूरी तरह परिलक्षित नहीं हुआ है।” एनंढा ने कहा।
ग्राहक ऑडिट, टेक्नोलॉजी ट्रांसफर, वैलिडेशन बैच और नियामक अनुमोदन के बाद ही व्यावसायिक आपूर्ति शुरू होती है। वर्तमान में, ग्राहक योग्यकरण, पुनरावृत्ति सहभागिता और क्षमता तत्परता पर अधिक ध्यान दिया जा रहा है।
डायग्नोस्टिक्स: समेकन की लंबी राह
FY26 में डायग्नोस्टिक्स ने सबसे तेज़ लाभ वृद्धि दिखाई, जबकि संगठित कंपनियाँ अभी भी केवल 20‑25% बाजार पर नियंत्रण रखती हैं।
फंड का दृष्टिकोण है कि प्रिवेंटिव हेल्थकेयर, क्रोनिक रोग वृद्धि, गुणवत्ता जागरूकता और डिजिटल/होम‑आधारित परीक्षण बड़े खिलाड़ियों के लिए बाजार हिस्सेदारी बढ़ाने के अवसर पैदा करेंगे।
फार्मास्यूटिकल्स: घरेलू बनाम निर्यात फोकस
फंड ने निर्यात फ़ॉर्मुलेशन पर अंडरवेट पोज़ीशन रखी है, विशेषकर US जेनेरिक्स पर, क्योंकि वे मूल्य कटौती चक्र, FDA जोखिम और टैरिफ अनिश्चितता के प्रति संवेदनशील हैं।
इसके विपरीत, घरेलू फ़ॉर्मुलेशन पर फोकस बढ़ाया गया है, क्योंकि वे क्रोनिक थेरेपी वृद्धि, ब्रांडेड जेनेरिक संरचना और कम पूंजी तीव्रता के कारण बेहतर जोखिम‑समायोजित अवसर देते हैं।
मेडिकल इक्विपमेंट: मार्जिन दबाव और आयात प्रतिस्थापन
FY26 में मेडिकल इक्विपमेंट कंपनियों ने 13% राजस्व वृद्धि के बावजूद 11% लाभ गिरावट दर्ज की।
एनंढा ने कहा, “
यह गिरावट पूरी इंडस्ट्री का प्रतिनिधित्व नहीं करती, क्योंकि सूचीबद्ध कंपनियों का आकार छोटा है और कुछ कंपनियों के प्रदर्शन से समग्र लाभ प्रभावित हो सकता है।”
भारत की आयात पर निर्भरता, बढ़ता हेल्थकेयर खर्च और घरेलू निर्माण पर नीति फोकस, आयात प्रतिस्थापन के लिए लंबी अवधि का अवसर बनाता है।
जोखिम परिदृश्य: क्या अल्फा पर खतरा है?
फंड के तेज़ प्रदर्शन के बाद, प्रमुख जोखिमों में महँगी वैल्यूएशन, नियामक हस्तक्षेप, US मूल्य दबाव, हॉस्पिटल ओवरकैपेसिटी और चीन‑प्लस‑वन अवसरों में निराशा शामिल हैं।
एनंढा ने स्पष्ट किया, “
जोखिम प्रबंधनीय और विविधीकृत हैं। हॉस्पिटल्स को नई क्षमता को अवशोषित करना होगा, वैश्विक आउटसोर्सिंग मांग स्वस्थ रहनी चाहिए, और CDMO को चीन‑प्लस‑वन अवसरों को राजस्व में बदलना होगा।”
फंड का पोर्टफोलियो उच्च प्रतिस्पर्धी पोज़ीशन, पूर्वानुमेय नकदी प्रवाह, उच्च रिटर्न अनुपात और लंबी वृद्धि पथ वाली कंपनियों पर केंद्रित है, जिससे अल्पकालिक अस्थिरता को बेहतर ढंग से संभाला जा सके।
निष्कर्ष: दीर्घकालिक थीसिस पर दृढ़ विश्वास
PGIM इंडिया हेल्थकेयर फंड ने 22% एक वर्ष का रिटर्न देकर कैटेगरी को पीछे छोड़ दिया, और इसकी सफलता का श्रेय केंद्रित निवेश रणनीति, उप-सेगमेंट आवंटन और मजबूत स्टॉक चयन को जाता है। फंड का दृष्टिकोण अभी भी क्रोनिक रोगों की बढ़ती मांग, उन्नत हेल्थकेयर सेवाओं की आवश्यकता, डायग्नोस्टिक्स का औपचारिकरण और विशेष आउटसोर्सिंग जैसी दीर्घकालिक थीसिस पर आधारित है। जोखिम प्रबंधन और विविधीकरण के साथ, फंड का जोखिम‑रिवॉर्ड प्रोफ़ाइल संतुलित बना हुआ है।